
 By
飲食料品に適用されている消費税率を、2027年4月から2年間、現在の8%から1%へ引き下げる方針が示されました。
対象となるのは、酒類と外食を除く飲食料品です。制度が予定どおり実施された場合、スーパーマーケットなどで購入する食料品には1%、外食や酒類には10%が適用され、両者の税率差は現在の2ポイントから9ポイントに広がります。
政府は2026年8月に「飲食料品に係る消費税率の引下げ」と「給付付き税額控除」に関する基本方針を決定しています。ただし、制度の詳細は今後の法案審議などによって変更される可能性があり、現時点では確定している内容と、今後の検討事項を分けて見る必要があります。
今回の税率変更については、家計負担の軽減効果だけでなく、スーパー、中食、外食の間で需要がどのように動くのかが注目されています。
一方で、税率差だけを見て「スーパーには大きな追い風」「外食には大きな逆風」と判断するのは早計です。
消費者は、価格だけで食事を選んでいるわけではありません。今回の税率変更を考えるうえでは、食料品の価格がどれだけ下がるかだけでなく、消費者の買い物や食事の選び方がどう変わるかを見る必要があります。
本記事では、現時点で公表されている制度案や過去の税率変更、国内外の市場データ、消費者調査をもとに、食料品の消費税率引き下げがスーパーや外食に与える影響を考察します。今後の需要変化や企業への影響については、現時点の情報に基づく当社の見解・仮説を含みます。
- 食料品の消費税率が1%になると、価格はどの程度下がるのか
- 税率差が9ポイントになれば、外食からスーパーへ需要は移るのか
- スーパーにとっての機会は「客単価」より「購入頻度」
- 外食チェーンは値下げ競争に入るべきか
- 見落とせないのは、2029年の税率復帰
- 企業ごと、店舗ごとに影響は異なる
- evoliaが支援できること
- 2027年4月はゴールではなく、2年間の始まり
1. 食料品の消費税率が1%になると、価格はどの程度下がるのか
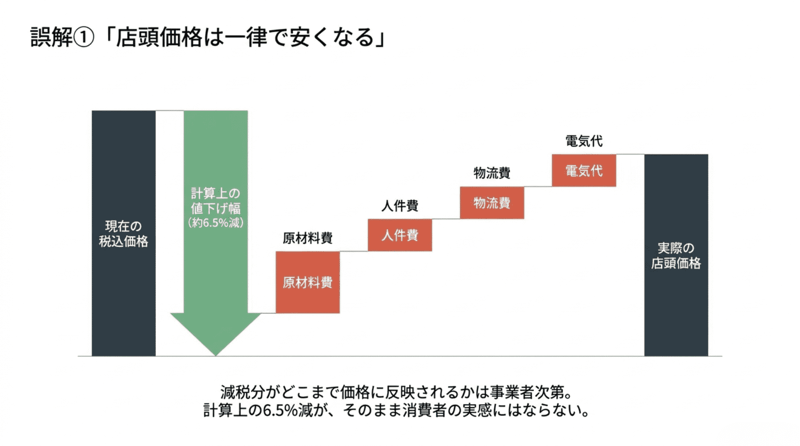
現在、軽減税率8%が適用されている商品の税込価格を、そのまま消費税率1%に置き換えた場合、税込価格は計算上約6.5%下がります。
たとえば、税抜価格1,000円の商品は、消費税率8%では税込1,080円です。税率が1%になると税込1,010円となり、差額は70円になります。
ただし、実際に店頭価格が一律で6.5%下がるとは限りません。
原材料費、人件費、物流費、電気代などが上昇しているなか、事業者が減税分をどこまで価格に反映するかによって、消費者が実感する値下げ幅は変わります。
ドイツが2020年に実施した付加価値税の時限的な引き下げでは、減税分のすべてが店頭価格に反映されたわけではありません。商品や事業者によって価格転嫁の度合いに差があり、税率を戻した際の価格変化も、引き下げ時と同じ動きにはなりませんでした。
今回の制度でも、税率の変更幅だけで消費への影響を判断することはできません。
重要になるのは、次の2点です。
- 事業者が減税分をどこまで店頭価格に反映するか
- 家計が減税によって浮いた金額を消費に回すか、貯蓄に回すか
店頭価格が下がり、その分がほかの消費に回れば、一定の需要喚起につながる可能性があります。一方で、価格への反映が限定的だったり、浮いた金額が貯蓄に回ったりすれば、消費全体への効果は小さくなると考えられます。
2. 税率差が9ポイントになれば、外食からスーパーへ需要は移るのか
ここからは、公表されている制度案や過去の事例、消費者調査をもとに、今後起こり得る変化を考察します。実際の影響は、制度の最終的な内容、企業の価格対応、物価や所得の動向などによって変わります。
今回、最も注目されているのが、内食・中食と外食の税率差です。
スーパーやコンビニで購入する飲食料品には1%、飲食店での店内飲食には10%が適用されます。現在は2ポイントである差が9ポイントまで広がるため、外食からスーパーや中食へ一部の需要が移る可能性が指摘されています。
確かに、同じような食事を比較した場合、価格差は現在よりも大きく見えるようになります。
ただし、税率差だけで大規模な需要移動が起きるとは限りません。
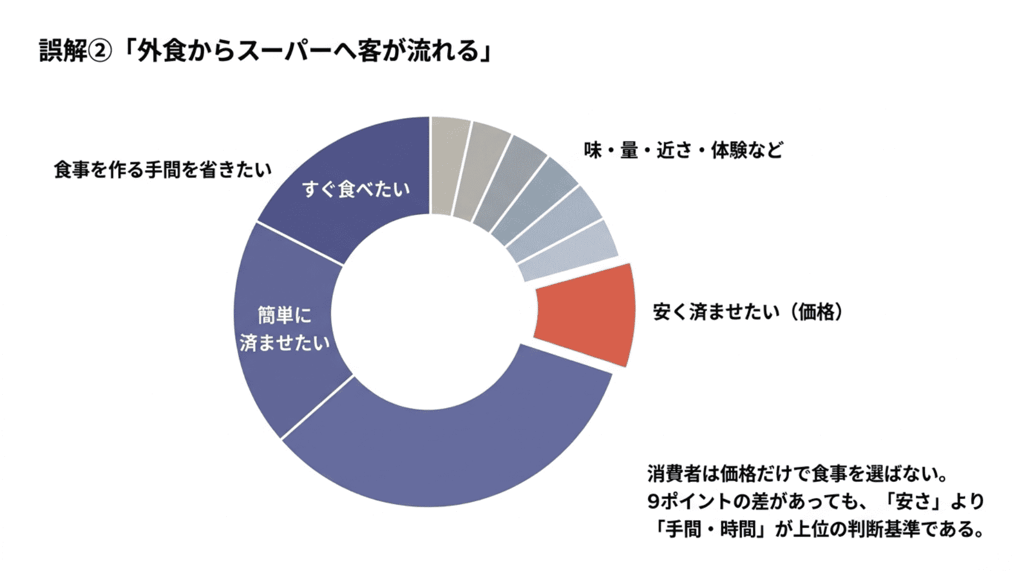
惣菜を購入する理由として多いのは、「食事を作るのが面倒」「簡単に済ませたい」「すぐに食べたい」といった時間や手間に関するものです。「安く済ませたいから」という理由は、これらを大きく下回ります。
テイクアウトについても、軽減税率によって店内飲食より2ポイント低い税率が適用されてきましたが、「割安だから利用する」という回答は低下しています。
つまり、価格は商品や店舗を比較する際の重要な判断材料ではあるものの、食事方法を決める最初の理由とは限らないということです。
消費者は、価格だけでなく、調理の手間、待ち時間、味、量、店への近さ、その場で食べる体験などを組み合わせて選択しています。
そのため、税率差が9ポイントに拡大しても、外食需要がそのままスーパーへ移るという単純な構図にはならないと考えています。
3. スーパーにとっての機会は「客単価」より「購入頻度」
 スーパーにとって、今回の税率変更は集客の機会になる可能性があります。
ただし、「食品が安くなりました」と繰り返し訴求するだけでは、一時的な来店に終わる可能性があります。
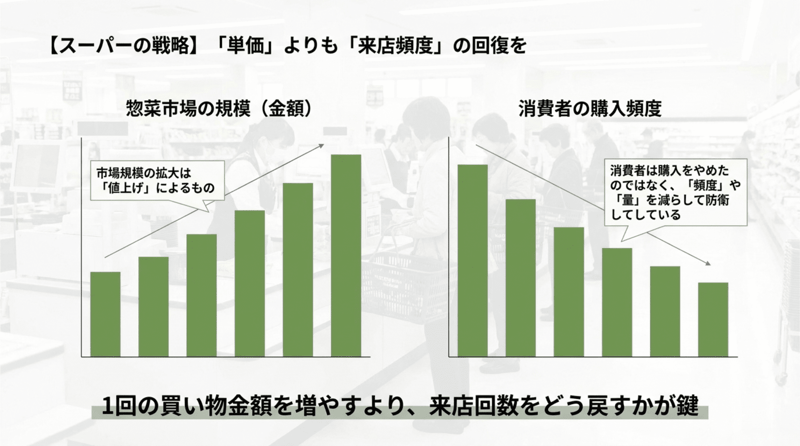
注目すべきなのは、近年の惣菜市場が金額ベースでは拡大している一方、購入頻度が低下していることです。
惣菜市場は過去最高水準まで拡大していますが、その背景には価格上昇も含まれます。市場規模が伸びているからといって、利用者が以前より頻繁に惣菜を購入しているとは限りません。
値上げに対して、消費者の多くは購入を完全にやめるのではなく、次のように買い方を変えています。
- 購入する量や頻度を減らす
- セールやクーポンを利用する
- より安い商品やブランドへ切り替える
- 購入店舗を変更する
税率引き下げによって期待できるのは、まったく新しい需要を生み出すことよりも、これまで抑えられていた購入頻度を戻すことかもしれません。
スーパーは、1回の買い物金額を増やす施策だけでなく、来店回数や購入回数を回復させる施策を検討する必要があります。
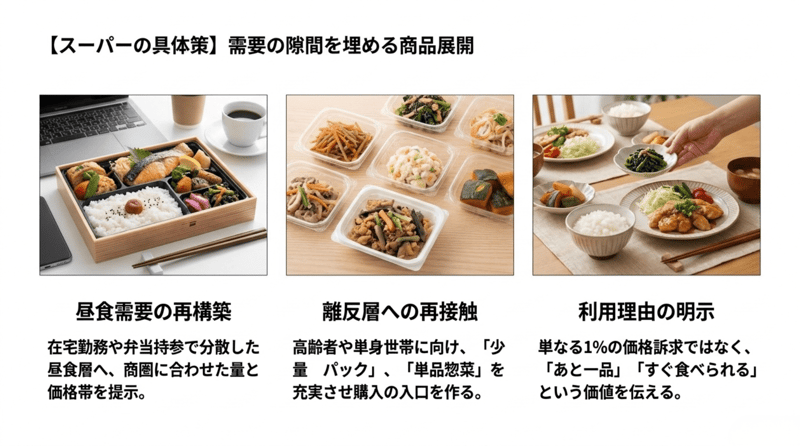
昼食需要を改めて捉え直す
惣菜の利用場面を見ると、平日の昼食利用は以前より大きく減少しています。
一方で、昼食そのものがなくなったわけではありません。在宅勤務の定着、弁当の持参、簡便食品の利用などによって、需要が複数の選択肢に分散している可能性があります。
店舗周辺にオフィスが多いのか、単身世帯が多いのか、子育て世帯や高齢者が多いのかによって、必要とされる昼食商品は異なります。
全店で同じ弁当や惣菜を展開するのではなく、店舗ごとの商圏特性に合わせて、量、価格帯、商品構成、販売時間を変えることが重要です。
離れていた利用者に再接触する
惣菜を購入しない人の割合も増えています。
その理由が価格にある場合、消費税率の引き下げは再び購入してもらうきっかけになる可能性があります。ただし、大容量商品の割安感を訴求するだけでは、単身世帯や高齢者、少量を求める利用者には届きません。
少量パック、単品惣菜、低価格帯の商品などを組み合わせ、購入を再開しやすい入口を作る必要があります。
税率ではなく、利用する理由を伝える
減税開始直後には、多くの企業が価格訴求を行うと考えられます。
そのなかで「消費税1%」という同じメッセージだけを発信しても、店舗ごとの違いは伝わりません。
減税についての告知は初期に整理し、その後は「すぐに食べられる」「あと一品を選びやすい」「少量から買える」など、生活者が店舗や商品を利用する理由を伝えることが重要です。
4. 外食チェーンは値下げ競争に入るべきか
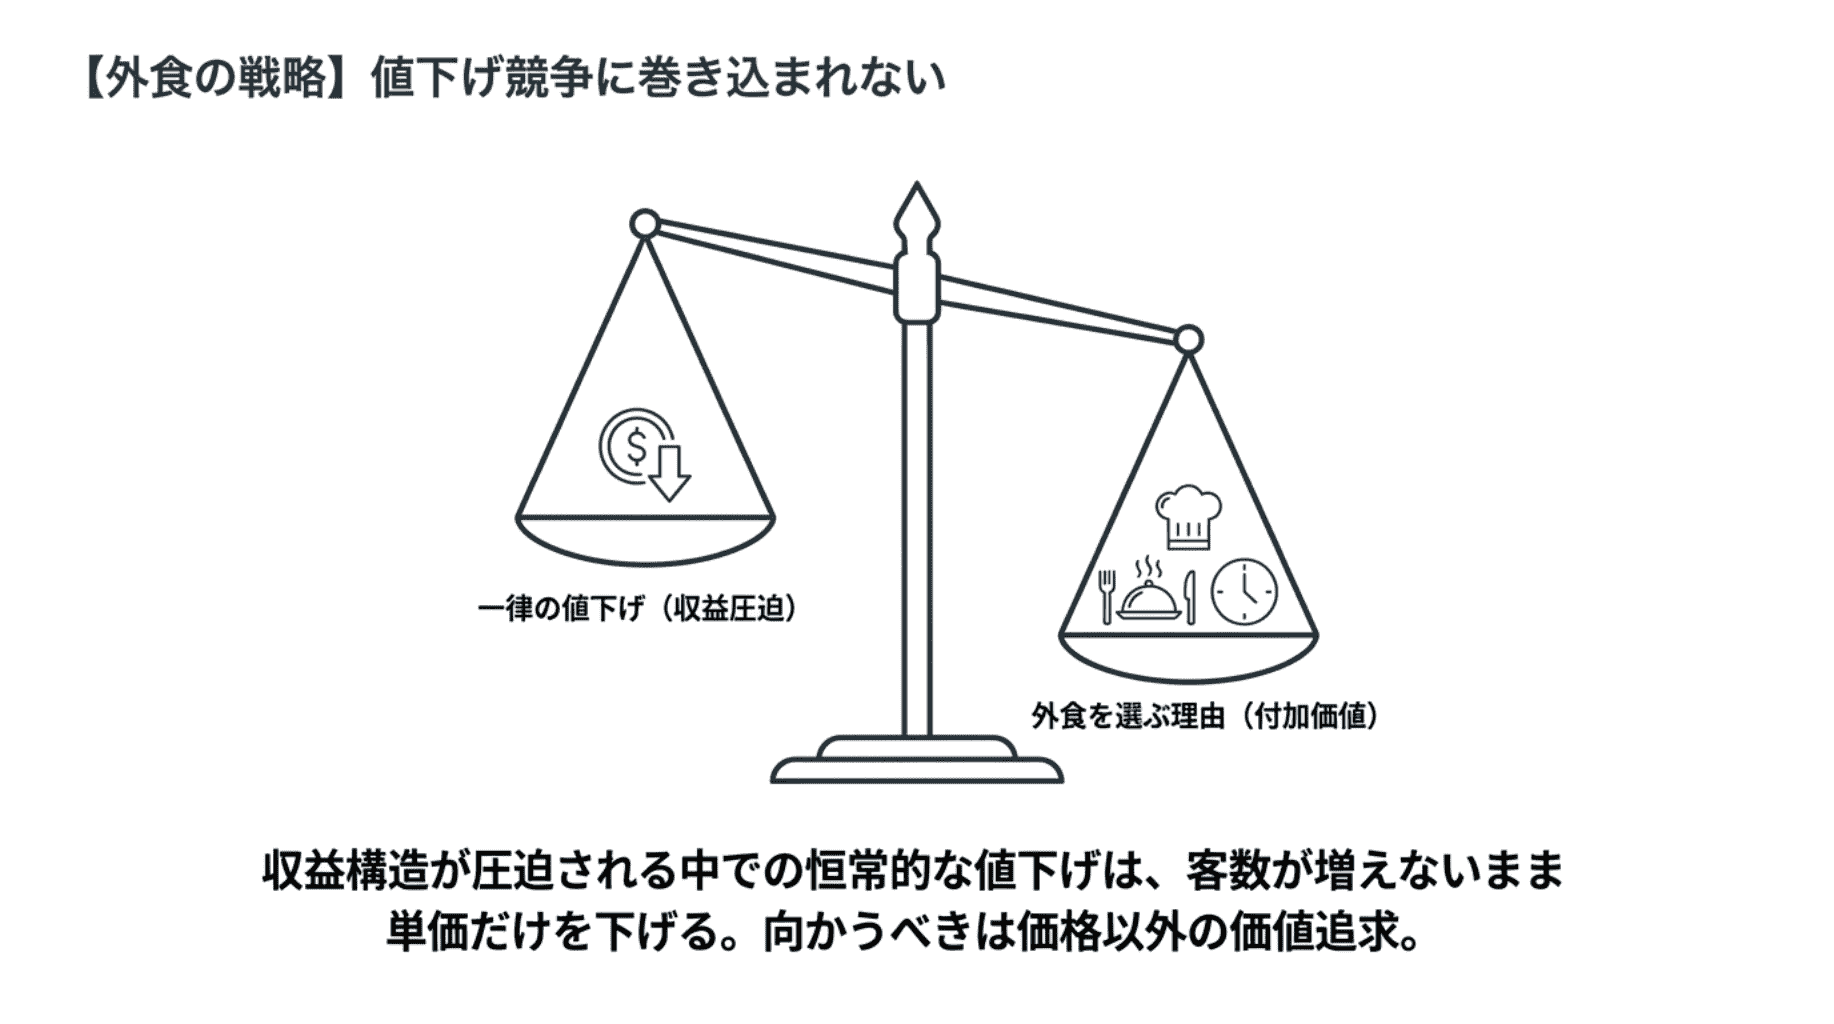
外食企業にとっては、食料品との税率差が9ポイントに広がることが逆風として意識されます。
しかし、スーパーや惣菜との価格差を埋めるために一律で値下げを行うと、原材料費や人件費が上昇するなかで、収益をさらに圧迫する可能性があります。
外食産業の売上回復は、客数よりも客単価の上昇によって支えられている面があります。ここで恒常的な値下げを行えば、客数が十分に増えないまま客単価だけを下げる結果にもなりかねません。
外食企業が検討すべきなのは、惣菜と同じ価格帯に近づくことではなく、外食を選ぶ理由を明確にすることです。
「待たない」ことも外食の価値になる
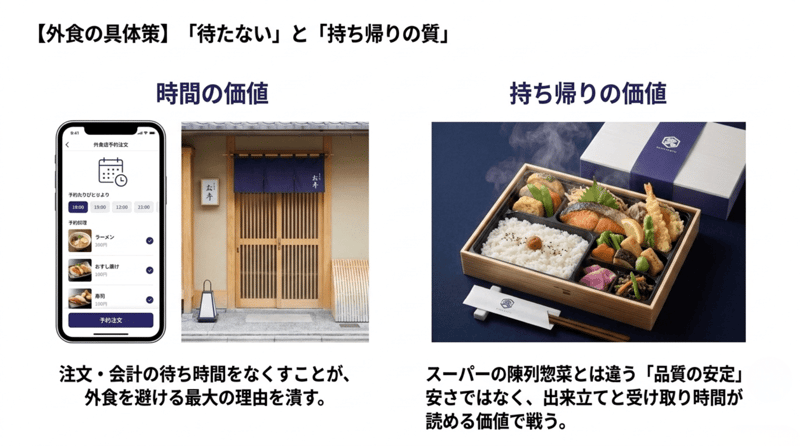
モバイルオーダーの利用は拡大しており、その主な理由は待ち時間の短縮です。
価格差が広がる環境では、注文や会計に時間がかかることも、外食を避ける理由になり得ます。
モバイルオーダー、事前注文、受け取り時間の指定、店頭でのスムーズな案内など、利用時の負担を減らす取り組みは、値下げに頼らず選ばれる理由になります。
テイクアウトは「安さ」だけでは選ばれない
税率差を理由に、テイクアウトを強化する企業も増えると考えられます。
ただし、飲食店のテイクアウトには、持ち帰る間に味や食感が変わる、温度が下がる、容器のごみが増えるといった障壁があります。
テイクアウトを強化するのであれば、メニュー数を増やすだけでなく、持ち帰り時間を考えた商品設計、容器の改善、受け渡し方法の見直しが必要です。
スーパーの惣菜と価格や品ぞろえで競うのではなく、「出来立て」「受け取り時間が読める」「いつ注文しても品質が安定している」といった価値を打ち出す方が、外食企業の強みを生かしやすいと考えられます。
5. 見落とせないのは、2029年の税率復帰
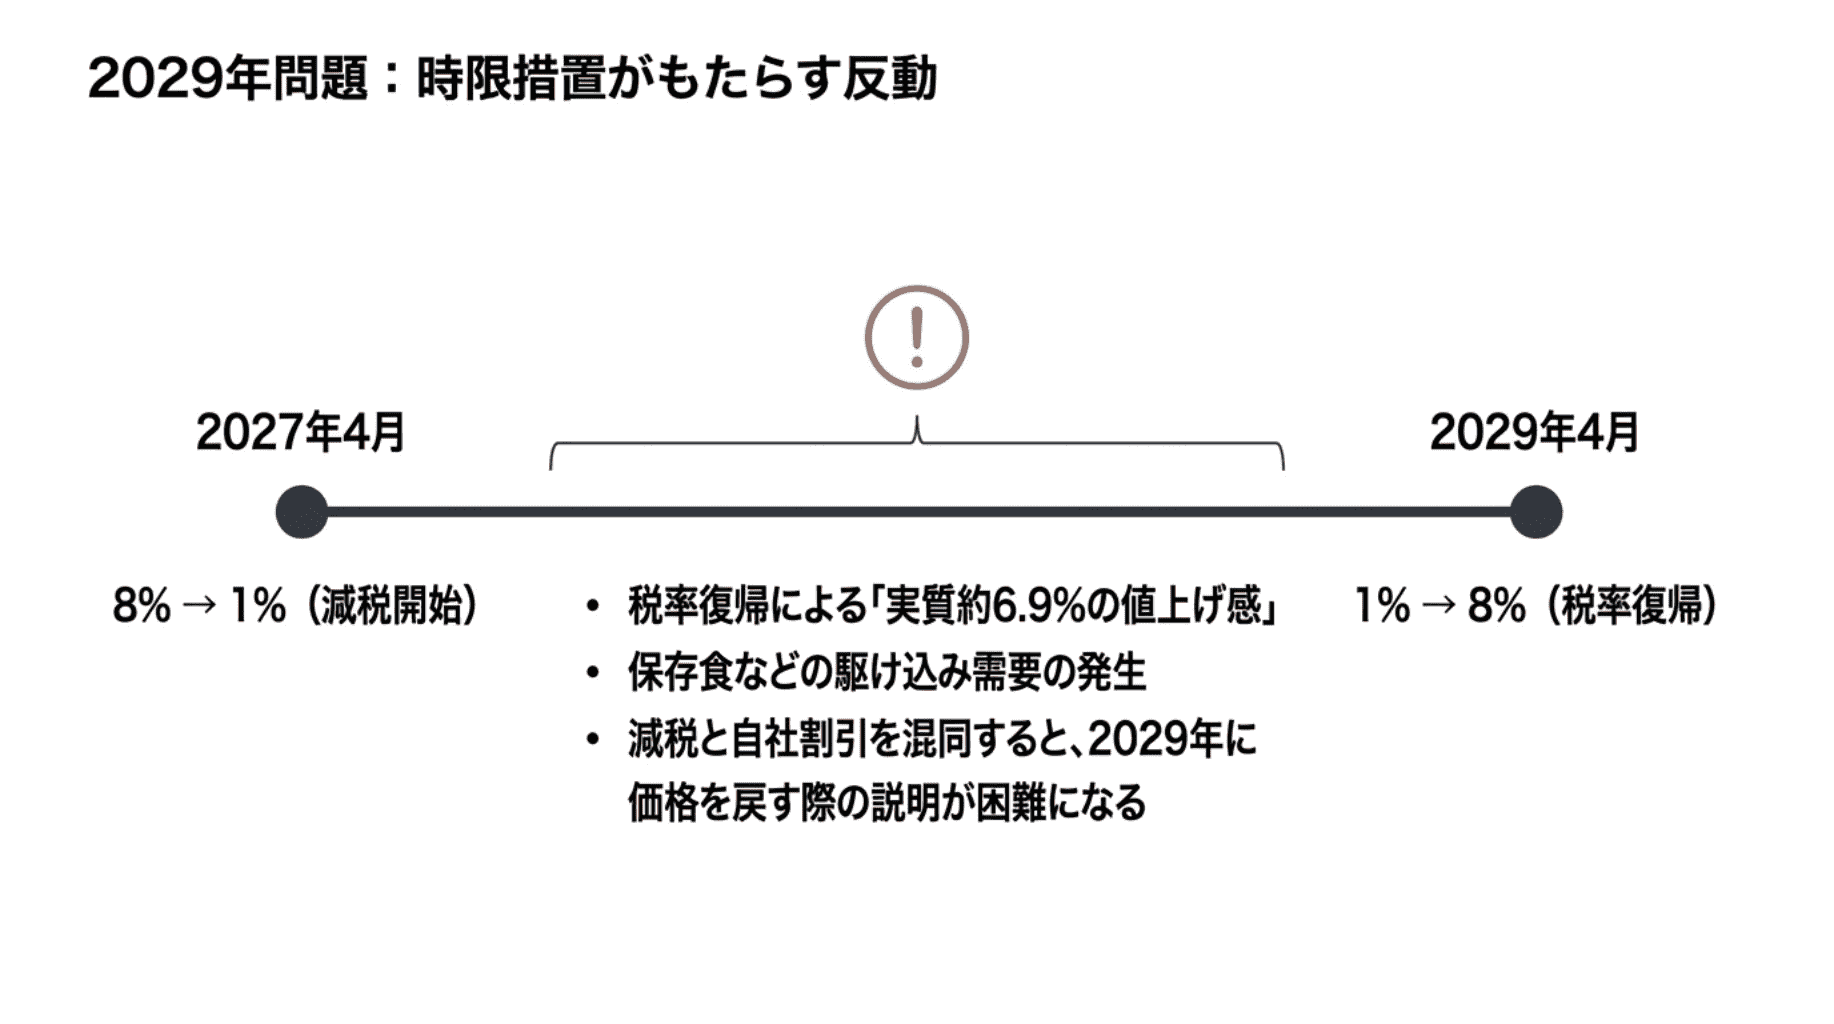
今回の措置は2年間の時限措置として検討されています。
予定どおりであれば、2029年4月には飲食料品の税率が1%から8%へ戻ります。税抜価格が変わらない場合、税込価格は約6.9%上昇します。
制度上は税率が元に戻るだけでも、生活者にとっては値上げとして受け止められる可能性があります。
また、税率復帰前には、米、飲料、缶詰、冷凍食品、調味料など、一定期間保存できる商品を中心に、駆け込み購入が生じる可能性もあります。ただし、その規模や対象商品は、当時の物価や所得、制度の周知状況によって変わります。
そのため、企業は2027年4月の価格変更だけでなく、2029年の対応まで含めて考えておく必要があります。
想定されるのは、予定どおり一度に8%へ戻るケースだけではありません。
- 時限措置が延長される
- 段階的に税率を戻す
- 税率は戻っても店頭価格を一度に戻せない
- 一部の商品だけ価格を維持する
これらは現時点で決まっていることではありません。しかし、複数の可能性を想定し、価格表示、販促物、アプリ、Webサイト、店頭オペレーションを柔軟に変更できる状態にしておくことは必要です。
2027年の値下げ時に、減税分と企業独自の値引きを混ぜて訴求すると、2029年にどの部分を戻すのか説明しにくくなります。
税率による価格変更と、自社の販促施策による値引きは、消費者への伝え方も効果測定も分けておくことが望ましいでしょう。
6. 企業ごと、店舗ごとに影響は異なる
食料品の消費税率が変わったとしても、すべての企業や店舗で同じ影響が出るわけではありません。
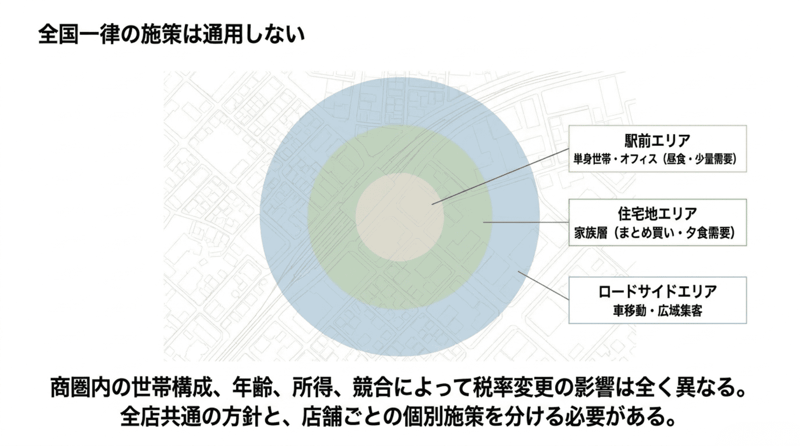
スーパーであれば、商圏内の世帯構成、年齢、所得、就業状況、競合店舗、惣菜の利用状況によって、減税後に動く商品や時間帯が変わります。
外食であれば、駅前、住宅地、ロードサイド、商業施設内といった立地の違いに加え、日常利用、家族利用、会食利用など、店舗が選ばれている理由によって影響が変わります。
全国一律の価格訴求だけでは、こうした違いを捉えきれません。
減税後の販促を考える際には、全店共通の方針と、商圏や店舗特性に応じた施策を分けて設計する必要があります。
7. evoliaが支援できること
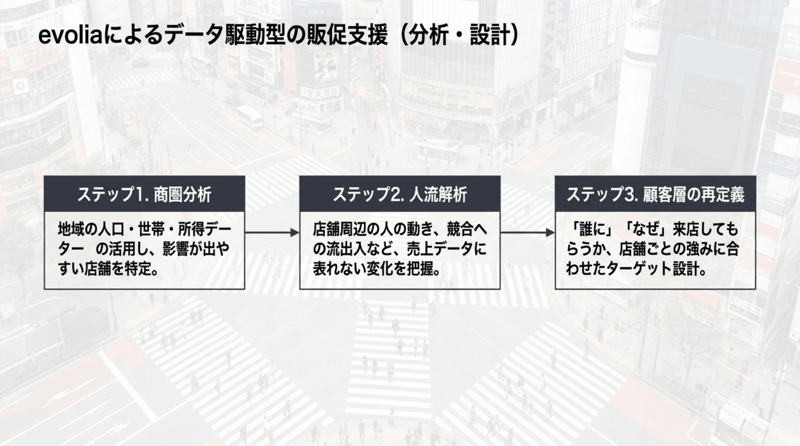
evoliaでは、食料品の消費税率変更を単発の価格告知として扱うのではなく、商圏、顧客、店舗の違いを踏まえた集客施策として設計します。
1.商圏データを使った店舗別の影響分析
店舗周辺の人口、世帯構成、年齢、所得、就業状況、昼間人口などを分析し、税率変更による影響が出やすい店舗や商品カテゴリーを整理します。
たとえば、単身世帯が多い地域とファミリー世帯が多い地域では、強化すべき惣菜の量や価格帯が異なります。オフィス立地と住宅立地では、昼食需要の捉え方も変わります。
全店を一律に見るのではなく、商圏特性が近い店舗をグループ化し、店舗群ごとに施策を設計することも可能です。
2.人流データによる来店変化の把握
減税の前後で、店舗周辺や競合店舗への人流がどのように変化したかを分析します。
スーパーマーケットへの来訪が増えたのか、外食店舗の利用時間帯が変わったのか、商圏の広がりや来訪頻度に変化があったのかを確認することで、売上データだけでは分からない行動変化を捉えます。
3.店舗別・商圏別のターゲット設計
既存顧客データ、会員データ、アプリ利用データ、商圏データなどを組み合わせ、どの層に、どのような理由で来店してもらうのかを整理します。
スーパーであれば、惣菜の購入頻度が落ちている層、昼食需要が見込める層、少量商品との相性がよい層などを想定できます。
外食であれば、価格よりも時間を重視する層、家族での利用が多い層、テイクアウトの利用可能性が高い層など、店舗の強みに合わせた設計が可能です。
4.デジタル広告とオフライン媒体を使った来店促進
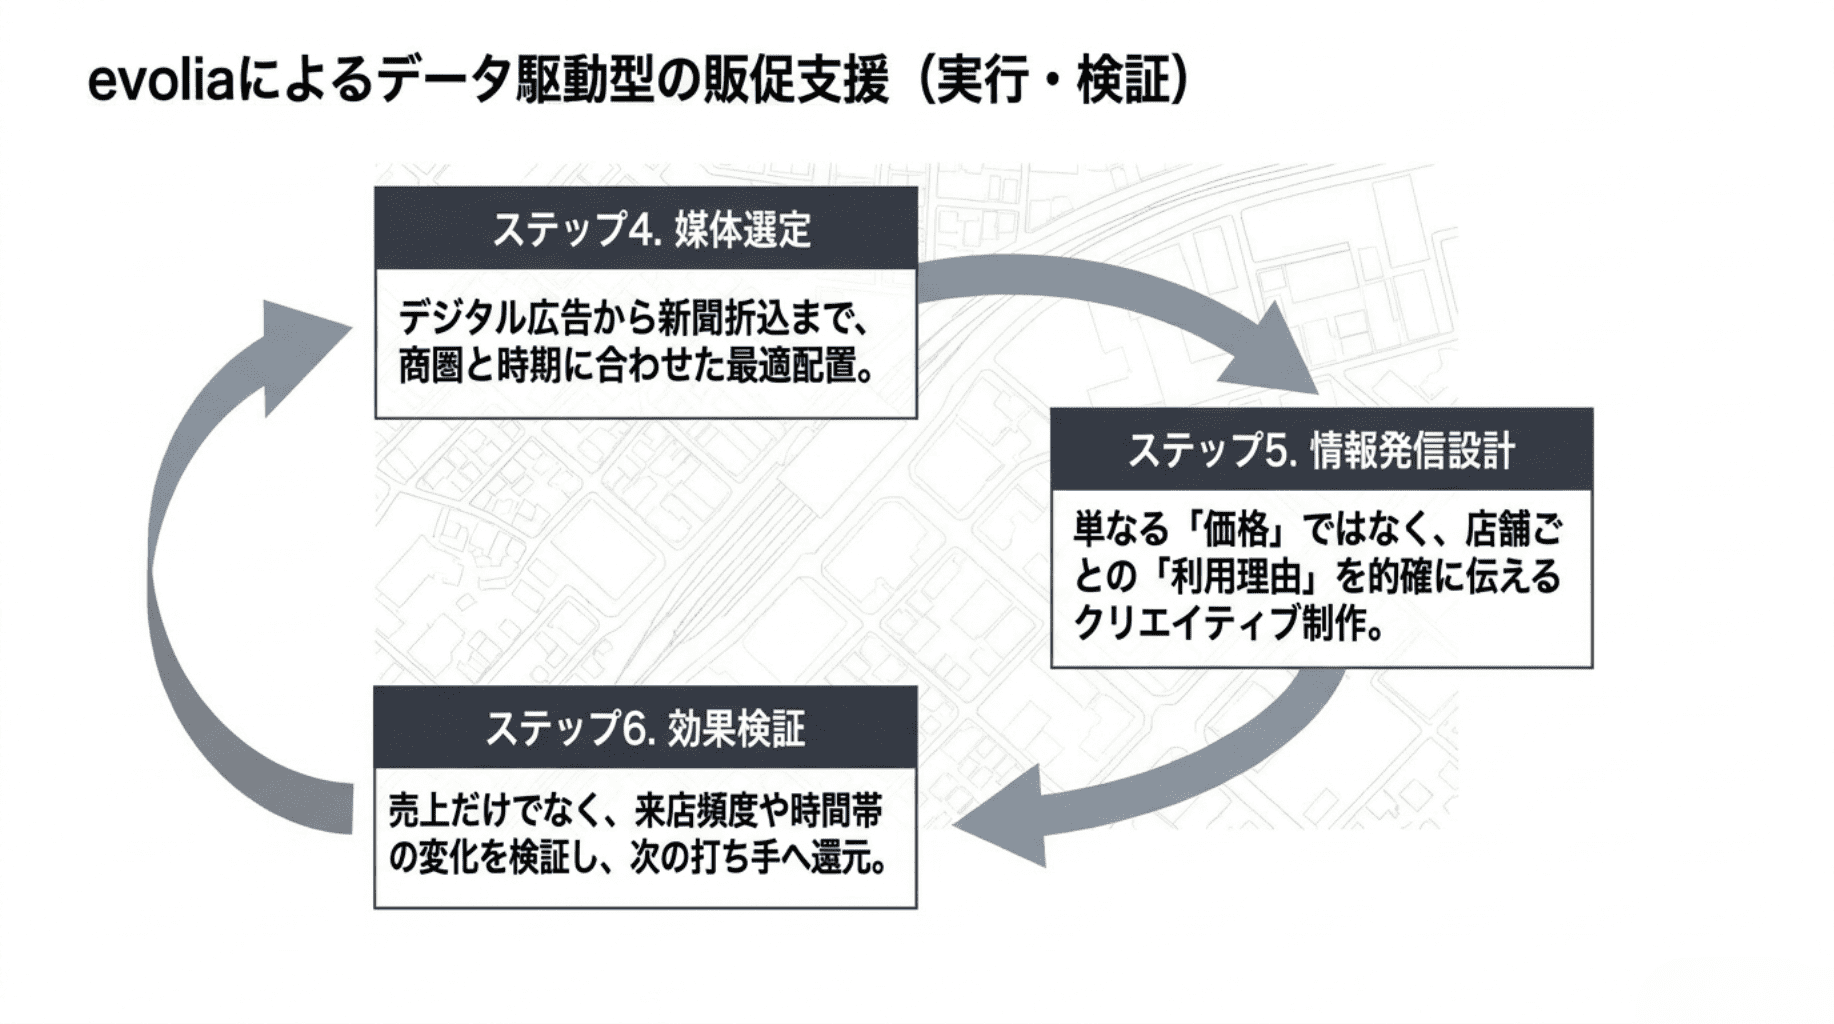
Web広告、SNS広告、位置情報を活用した広告、新聞折込、ポスティング、屋外広告などから、商圏や目的に合う媒体を選定します。
減税開始時の広い認知獲得と、その後の来店頻度向上では、必要な広告の役割が異なります。
初期には制度変更や価格対応を広く知らせ、その後は店舗ごとの商品、利用場面、時間帯に合わせた訴求へ切り替えるなど、時期ごとの設計を支援します。
5.クリエイティブと情報発信の設計
「消費税1%」だけを前面に出すのではなく、店舗を利用する理由まで伝わる広告や販促物を制作します。
スーパーであれば、「少量から選べる」「昼食を短時間で購入できる」「あと一品を探しやすい」といった価値が考えられます。
外食であれば、「待たずに受け取れる」「出来立てを食べられる」「家では用意しにくいメニューを楽しめる」など、価格以外の違いを具体化します。
店頭、チラシ、アプリ、Webサイト、SNSで説明が食い違わないよう、情報発信の整理も行います。
6.施策前後の効果検証
売上や客数だけでなく、来店頻度、時間帯別の利用、商品カテゴリー別の変化、商圏の広がり、広告接触後のWeb行動などを確認します。
全体の売上だけを見ると、減税効果、価格改定、季節要因、広告効果が混在します。比較対象となる店舗や期間を設定し、何が変化に影響したのかを可能な範囲で分けて検証します。
8. 2027年4月はゴールではなく、2年間の始まり
今回の税率変更によって、食料品の価格は一定程度下がる可能性があります。
しかし、消費者がスーパーを利用する理由も、外食を選ぶ理由も、価格だけで決まるわけではありません。
スーパーにとって重要なのは、減税による価格差を使って一度の買い物金額を増やすことだけではなく、減っていた購入頻度や利用場面を取り戻すことです。
外食企業にとって重要なのは、スーパーとの値下げ競争に入ることではなく、味、時間、品質、店内で過ごす価値など、外食を選ぶ理由を改めて明確にすることです。
そして、どちらの業態も2029年の税率復帰まで見据えておかなければなりません。
evoliaでは、商圏分析、人流データ、顧客データ、広告、販促、効果検証を組み合わせ、企業や店舗ごとの状況に合わせた施策を設計します。
食料品の消費税率変更に向けて、「どの店舗から取り組むべきか」「商圏ごとに訴求を変えるべきか」「スーパーと外食でどのような影響が考えられるか」といったご相談がございましたら、お気軽にお問い合わせください。
※本記事は、2026年9月16日時点で公表されている政府方針、統計、市場データ、消費者調査などをもとに作成しています。制度の内容や実施時期は、今後の法案審議などによって変更される可能性があります。また、スーパー・中食・外食への影響や今後の需要変化に関する記述には、過去の事例や調査結果をもとにした当社の考察・仮説が含まれており、将来の市場動向や施策効果を保証するものではありません。実際の影響は、業態、商品構成、店舗立地、商圏特性、各社の価格対応などによって異なります。
